
En la reunión conjunta realizada este miércoles expusieron Matías Álvarez, presidente de la Unidad de Información Financiera (UIF); José Ignacio Simonella, presidente de la Federación Argentina de Consejos Profesionales de Ciencias Económicas (FACPCE) y el técnico Oscar Fernández, también de la FACPCE.
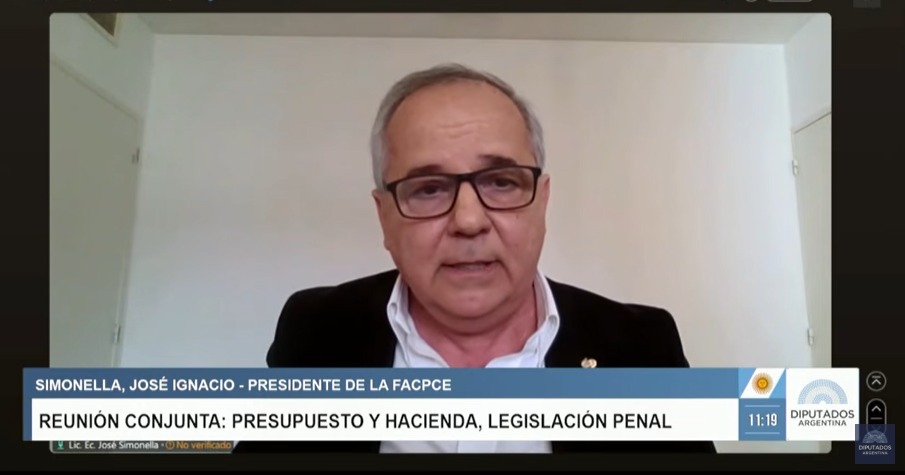
Durante la exposición, presentaron la mirada de FACPCE sobre la iniciativa y aportaron la perspectiva técnica de los profesionales de Ciencias Económicas respecto de los cambios propuestos al régimen fiscal.
“Para nosotros el proyecto, desde un punto de vista tributario y económico, complementa y mejora la ley vigente de Inocencia Fiscal y da respuesta a muchos de los puntos que, como profesión, entendíamos que debían aclararse para permitir el seguro asesoramiento profesional y la toma de decisiones por parte de los contribuyentes”, dijo el Lic. Simonella.
Según el titular de FACPCE, la iniciativa “fomenta la formalización de los ahorros que están atesorados y fuera del sistema, que al estar fuera del sistema son improductivos para los tenedores, pero también para la economía en su conjunto”. “Así que es importante destacar también que, si bien fomenta la formalización, no se está tratando de un blanqueo. No tiene las particularidades ni los alcances de un blanqueo”, aclaró.
Por su parte, Fernández, técnico de la FACPCE, también expuso ante los legisladores y consideró que el proyecto “es un cambio de paradigma en la liquidación del impuesto de las ganancias. Ese cambio de paradigma tiende a la simplificación tributaria y la incorporación de derechos”, sostuvo.
De acuerdo al análisis de Fernández, la iniciativa abarca “beneficios operativos que tienen que ver con cuestiones prácticas y beneficios sustanciales que tienen que ver con cuestiones de derecho. La segunda cuestión importante para resaltar es que el régimen simplificado, bajo ningún punto de vista resigna recaudación, ni para Nación, ni para provincias”, dijo el especialista.
La convocatoria a FACPCE pone de relieve el rol de la Federación como referente técnico en materia tributaria y su representación de los 24 Consejos Profesionales de Ciencias Económicas del país.
Modificaciones propuestas para el dictamen
Para poder avanzar en el proyecto, el oficialismo aceptó un cambio pedido por aliados que excluye a los funcionarios públicos de los tres poderes la posibilidad de exteriorizar fondos no declarados, aunque sí podrían adherirse al Régimen Simplificado de Ganancias.
Según el borrador difundido, los artículos que se modificarían serían el 42 y 38 bis.
El artículo 42 puntualizaría que “los contribuyentes que revistan el carácter de Grandes Contribuyentes Nacionales, conforme la categorización realizada por la Agencia de Recaudación y Control Aduanero, así como los funcionarios públicos comprendidos en el artículo 38 bis de la presente ley, podrán ejercer la opción de adhesión -o, en su caso, de permanencia-a la modalidad simplificada de declaración jurada del impuesto a las ganancias, al solo efecto de presentar la declaración jurada y efectuar su pago en término, de corresponder, bajo esta modalidad. En ningún caso dicha adhesión o permanencia importará la aplicación de los restantes efectos, presunciones ni demás beneficios previstos en el presente régimen”.
A su vez, el nuevo artículo 38 bis, detallaría: “A los fines de lo dispuesto en el cuarto párrafo del artículo 38 de la presente ley, se entiende como funcionarios públicos a quienes desempeñen o hayan desempeñado, dentro de los CINCO (5) años anteriores a la fecha de ejercicio de la opción de adhesión o. en su caso, de permanencia- a la modalidad simplificada de declaración jurada del impuesto a las ganancias, el cargo de:
- Funcionario o empleado con jerarquía no inferior a la de secretario de Estado o equivalente, que preste servicio en la Administración Pública centralizada, descentralizada en el ámbito nacional, provincial, municipal o de la Ciudad Autónoma de Buenos Aires.
- Legislador nacional, provincial o de la Ciudad Autónoma de Buenos Aires: concejal municipal o parlamentario del Mercosur
- Magistrado del Poder Judicial nacional, provincial, municipal o de la Ciudad Autónoma de Buenos Aires.
- Magistrado del Ministerio Público nacional, provincial, municipal o de la Ciudad Autónoma de Buenos Aires.
- Defensor del Pueblo o adjunto del Defensor del Pueblo nacional, provincial, municipal o de la Ciudad Autónoma de Buenos Aires.
- Miembro del Consejo de la Magistraturao del jurado de enjuiciamiento”.